● Prima analiză economico-financiară, în presa națională, a efectelor eventualului ROEXIT, ticluit de «suveraniști» ●
Valentin M. IONESCU ■
Ieșirea României din Uniunea Europeană (UE), după model britanic, ar fi o catastrofă economică și geopolitică, cel puțin pentru următorii 15 ani.
De câțiva ani s-a lansat în spațiul public un nou război hibrid ce se propagă cu insistență pe rețelele sociale și anume tema ieșirii României din Uniunea Europeană, sub pretextul “colonizării” țării de către blocul comunitar și eșecul dezvoltării economice, în comparație cu calea “independentă”.
Atare direcție secesionist-comunitară servește intereselor geopolitice rusești ce urmărește slăbirea economică și militară a României, izolarea țării noastre și a Republicii Moldova de lumea occidentală, precum și a întregului spațiu sud-est european. O ruptură a României de UE ar conduce la izolarea terestră a Bulgariei și Greciei, ceea ce ar conduce la mari costuri companiilor din aceste țări ce fac comerț în Uniunea Europeană.
Tema Roexit amplifică rolul politic și influența celor cinci-șase partide extremist-suveraniste din România, din care unele poartă acest mesaj chiar în denumire – Partidul ROEXIT sau Mișcarea România Suverană. Altele îl sugerează grafic, subliminal, prin sigla organizației, cum este cazul Alianței pentru Unirea Românilor (AUR) – conturul jumătății vestice a hărții României care se desprinde de constelația circulară a heraldului UE, mai sunt grupările conservator-nostalgice din serviciile de informații dâmbovițene, ce încă exercită o influență nefastă pe eșicherul politic, în justiție, administrație și economie.
Din păcate, constatăm că acest război hibrid se propagă în condițiile pasivității autorităților române.
În acest articol pentru gazeta Sentinela, am încercat să simulez trei scenarii demonstrative în legătură cu impactul “Roexit”. Precizez că nu dispun de modelele econometrice și de modelare rulate pe calculator (programele/soft-uri) și nici de echipele de experți ale Ministerului Finanțelor Publice (MFP), Băncii Naționale a României (BNR) sau ale Institutului de Prognoză Economică (IPE) din cadrul Institutului Național de Cercetări Economice „Costin C. Kirițescu” de pe lângă Academia Română. Deci, am lucrat singur. Ca să fiu cât mai riguros am folosit aceleași modele cu care lucrează echipele de la autoritățile publice și instituțiile de cercetare, menționate mai sus, astfel încât marja de eroare a rezultatelor să fie cât mai mică. Odată stabilită modelarea cu datele de intrare, plus scenariile, am folosit Inteligența Artificială (IA).
Trebuie spus că, deși pentru estimarea efectelor Roexit se pot folosi aceleași metode econometrice și de modelare ca la Brexit, impactul nu ar fi similar în ce privește scăderea Produsului Intern Brut (PIB), inflație, șomaj, comerț exterior, investiții, pentru simpul motiv că Marea Britanie nu suportă comparație cu România, sub niciun aspect. Știu că există această tentație, dar situațiile sunt complet diferite.
În cazul României, impactul negativ în economie ar fi mult mai mare, comparativ cu cel provocat de Brexit, ținând cont de faptul că țara noastră nu are aceeași putere și structură industrială, de cercetare – dezvoltare – inovare, nu dispune de același servicii financiare, ce definesc Londra ca al doilea centru financiar mondial, și nici de deschiderea comerțului liber în țările Commonwealth asemeni Regatului Unit al Marii Britanii și Irlandei de Nord.
Brexit vs. Roexit (Diferențe metodologice):
| Canal de Impact | Metodologie Brexit (Regatul Unit) | Metodologie Roexit (România) |
| Bugetul Public | Calculul economiilor realizate prin oprirea contribuției nete la UE. | Calculul deficitului masiv generat de pierderea fondurilor UE |
| Monedă / Curs | Evaluarea deprecierii GBP pe o piață financiară globală hiper-lichidă. | Evaluarea riscului de atac speculativ și criză valutară pe o piață emergentă |
| Investiții (FDI) | Analiza relocării centrelor financiare (City of London) în hub-uri UE. | Analiza retragerii producției industriale de către restul Europei de Est (UE). |
| Forța de muncă | Evaluarea modului de reducere a imigrației €pene în UK. | Evaluarea impactului economic al pierderii statutului juridic pentru milioanele de români din UE. |
Metode Econometrice și de Modelare pentru a estima Roexit
Pentru a determina ce s-ar întâmpla fără un Roexit și cu un Roexit, economiștii trebuie să utilizeze tehnici fundamentale de analiză contrafactuală, precum:
• Metoda Controlului Sintetic (Synthetic Control Method – SCM)/analiza ex-post: este o tehnică econometrică folosită de Academia Română pentru a evalua impactul unui eveniment sau al unei politici publice asupra țării. În baza acestei metode s-ar construi o Românie ipotetică pornind de la state non-UE din regiune pentru a demonstra decalajul uriaș de dezvoltare pe care România l-a recuperat exclusiv datorită integrării europene, și ce s-ar pierde prin izolare. Datele de intrare în algoritm ar fi: a) variabilele/predictorii precum: formarea brută de capital fix, cheltuielile cu cercetarea și dezvoltarea, investițiile străine directe, date demografice și capital uman, indicatori monetari și comerciali, precum și b) variabile de rezultat: PIB, volumul exporturilor/importurilor, rata șomajului, productivitatea muncii.
• Modelele de Gravitație Comercială (Gravity Models): Folosite pentru a evalua fluxurile comerciale. Acestea estimează volumul schimburilor pe baza dimensiunii economiilor și a distanței geografice, evidențiind modul în care introducerea barierelor netarifare (controale vamale, reguli de origine);
• Modele de Echilibru General Computabil (CGE)/analiza ex-ante: Simulează interacțiunile dintre toate sectoarele economice, piețele de muncă și fluxurile comerciale globale, permițând prognoze pe termen lung. Sunt modele de tip predictiv/ instrumente de simulare ex-ante.
Pentru Roexit, consider că un model de echilibru general computabil este mai potrivit, întrucât descrie comportamentul tuturor actorilor (producători, consumatori, guvern, fluxuri export – import) în cazul producerii unui eveniment/șoc, pornind de la premisa interconectării piețelor.
Datele de intrare pentru un model CGE ca să vedem impactul Roexit sunt umatoarele:
1. Datele Contabile: se construiește în tabel Matricea de Contabilitate Socială/Social Accounting Matrix – SAM.
Pentru a construi SAM, se introduc următoarele date statistice:
a.Tabelele de Input-Output: arată tranzacțiile dintre sectoarele economice;
b. Date despre valoarea adăugată brută, taxele colectate pe produse și subvenții;
c. Date despre factorii de producție: munca (salarii pe categorii de angajați), capital (rentabilitatea capitalului, amortizarea și profiturile firmelor);
d. conturi: gospodăriile cu veniturile și structura cheltuielilor de consum, taxe și cheltuieli publice, exporturile și importurile pe fiecare sector economic în parte, plus fluxurile de capital;
2. Parametrii comportamentali.
a. Elasticitatea substituției producției (exemplu: uzinele auto din Mioveni trebuie să importe microcipuri din Germania, întrucât nu au de unde să le cumpere, caz în care elasticitatea este mica. Efectul: crește costul de producție din cauza taxelor vamale);
b. Elasticitatea cererii în funcție de preț și venit;
c. Elasticitățile Armington: este un parametru care măsoară gradul în care consumatorii consideră produsele interne că fiind substituibile cu cele importate (de exemplu cât de repede vor substitui consumatori untul din import cu cel românesc sau un televizor din import cu unul fabricat local).
3. Datele de Calibrare și Închidere: piața muncii și echilibrul macroeconomic.
Construcția scenariului Roexit
Scenariul se construiește matematic prin modificarea variabilelor exogene (care sunt “șocuri”).
Care sunt aceste “șocuri”?
• Șocul tarifar, prin introducerea taxelor vamale setată exogen la 10%;
• Șocul non-tarifar: controale fitosanitare, certificări standardizate diferite și cozi la granițe (setarea costurilor majorate între 5% și 15%);
• Eliminarea fondurilor europene prezente și viitoare setată exogen la 0;
• Modificarea stocului forța de muncă: șocul pe piața muncii, respectiv restricționarea liberei circulații (nu se pleacă din țară fără permise de muncă, o parte din lucrătorii din străinătate se întorc în țară, potențiala întoarcere forțată a unor cetățeni din cauza pierderii dreptului de muncă, reduceri drastice ale remitențelor);
• Scăderea transferurilor externe (remitențe).
Putem rula 3 scenarii (pesimist, moderat și optimist, pornind din anul 2026, astfel:
A. Scenariul pesimist: ruptură brutală, fără acord comercial tranzitoriu și o izolare geopolitică majoră.
• Șocul tarifar (Taxe Vamale): Setat exogen la 10% – 12% pentru bunurile industriale și până la 25% – 35% pentru produsele agroalimentare (aplicarea strictă a tarifelor standard ale Organizației Mondiale a Comerțului – OMC);
• Șocul non-tarifar (Bariere administrative): Setat exogen la valoarea maximă de 15% – 20% (echivalent tarifar). Aceasta simulează blocaje la granițe, control asupra standardelor tehnice și controale fitosanitare stricte;
• Eliminarea fondurilor europene: setată la zero. Toate proiectele în derulare finanțate prin Fonduri de Coeziune sunt blocate, fără mecanisme naționale de compensare;
• Piața muncii și remitențe: Întoarcerea forțată a unui contingent masiv de cetățeni români din UE din cauza anulării dreptului de muncă și prăbușirea exogenă a remitențelor cu 70% – 80%;
B. Scenariul moderat: ieșire negociată, în care România semnează un Acord de Liber Schimb parțial cu UE, similar cu modelul actual dintre Regatul Unit și UE (Trade and Cooperation Agreement).
• Șocul tarifar (Taxe Vamale): Setat la 0% pentru majoritatea produselor industriale (pe baza acordului), dar cu tarife reziduale de 2% – 5% în sectoare sensibile (ex. agricultură);
• Șocul non-tarifar (Bariere administrative): Setat la 5% – 8%. Nu există taxe vamale propriu-zise, dar firmele suportă costurile noilor declarații vamale, regulilor de origine și controalelor de frontieră din afara Pieței Unice;
• Eliminarea fondurilor europene: Setată la zero. Se introduce o măsură fiscală internă compensatorie (efect: creșterea datoriei publice sau a taxelor naționale) pentru a finaliza proiectele majore de infrastructură deja începute;
• Piața muncii și remitențe: Restricții de călătorie și muncă bazate pe puncte. Muncitorii stabiliți deja în UE își păstrează drepturile, dar fluxurile noi se opresc. Remitențele scad moderat, exogen cu 20% – 30%.
C. Scenariul Optimist: cel mai puțin probabil din punct de vedere politic. România părăsește UE din punct de vedere politic, dar rămâne parte a Spațiului Economic European (SEE).
• Șocul tarifar (Taxe Vamale): Setat la 0%. Se păstrează accesul complet liber la Piața Unică;
• Șocul non-tarifar (Bariere administrative): Setat la un nivel minim, simbolic, de 1% – 2%, cauzat exclusiv de procedurile formale de non-membru;
• Eliminarea fondurilor europene: Setată la zero din bugetul direct al UE, dar parțial înlocuită. La fel ca Norvegia sau Elveția, România ar trebui să contribuie financiar la mecanismele financiare europene pentru a avea acces la piață, însă sumele nete intrate în țară scad considerabil (se simulează o pierdere netă de 40% – 50% din granturile anterioare);
• Piața muncii și remitențe: Se menține libera circulație a persoanelor prin acord bilatera; Remitențele și fluxurile de forță de muncă rămân stabile (șoc exogen de 0%).
Întrucât nu pot fi rulate direct simulări numerice în software-uri specializate, pe baza studiilor existente asupra Brexit se pot face estimări structurale și direcțiile de magnitudine pe care le generează modelul.
Impactul estimat asupra PIB și indicatorilor macroeconomici pe cele trei scenarii:
| Indicator corelat (Variabile Endogene) | Scenariul Pesimist (Hard Roexit) | Scenariul Moderat (Negotiated) | Scenariul Optimist (Soft Roexit) |
| Evoluția PIB-ului pe termen mediu | Scădere severă de -8% până la -12% din PIB față de traiectoria normală. | Contracție moderată de -4% până la -6% din PIB. | Impact minim sau cvasi-stagnare de -1% până la -2% din PIB. |
| Comerțul Exterior (Exporturi) | Prăbușire de peste 20% din cauza barierelor OMC și controalelor vamale stricte. | Scădere de 8% – 10% centrată pe industriile cu marje mici de profit. | Scădere nesemnificativa (1% – 3%) datorită păstrării accesului la Piața Unică. |
| Cursul de Schimb Real (Moneda) | Depreciere masivă a Leului, generată endogen de fuga de capital și oprirea fluxurilor financiare. | Depreciere controlată și corecții macroeconomice treptate. | Stabilitate relativă, cu o volatilitate de scurtă durată în piețele financiare. |
| Investiții Publice (Infrastructură) | Blocaj cronic cauzat de pierderea integrală a celor ~10-12 miliarde €/an din fondurile UE [Banca Mondială]. | Încetinire majoră; guvernul împrumută bani pentru a compensa parțial lipsa fondurilor Europene. | Statul plătește Uniunii o taxă de acces la Piața Unică si la unele fonduri Europene |
Evoluția PIB dacă România rămâne în UE (traiectoria normală baseline):
2026: 400 – 402 mld €.
2027: 408 – 410 mld €.
2028: 416 – 418 mld €.
Creșterea estimată a baseline-ului este de aproximativ 2% pe an.
A. In scenariul pesimist:
2026: Pierdere de 40,0 miliarde € (PIB-ul scade de la 400 mld. € la 360 mld. €).
2027: Pierdere de 40,9 miliarde € (PIB-ul scade de la 409 mld. € la 368,1 mld. €).
2028: Pierdere de 41,7 miliarde € (PIB-ul scade de la 417 mld. € la 375,3 mld. €).
Pierdere totală cumulată (2026-2028): 122,6 miliarde € scurse din economie.
B. Scenariul Moderat:
2026: Pierdere de 20,0 miliarde € (PIB-ul se oprește la 380 mld. €).
2027: Pierdere de 20,45 miliarde € (PIB-ul se oprește la 388,55 mld. €).
2028: Pierdere de 20,85 miliarde € (PIB-ul se oprește la 396,15 mld. €).
Pierdere totală cumulată (2026-2028): 61,3 miliarde €
C. Scenariul Optimist (Soft Roexit):
2026: Pierdere de 6,0 miliarde € (PIB-ul se reduce la 394 mld. €).
2027: Pierdere de 6,13 miliarde € (PIB-ul se reduce la 402,87 mld. €).
2028: Pierdere de 6,25 miliarde € (PIB-ul se reduce la 410,75 mld. €).
Pierderea totală cumulată (2026-2028): 18,38 miliarde €, cauzată în principal de plata taxei de acces a mărfurilor și serviciilor românești în UE fără taxe vamale, precum și de reducerea granturilor nerambursabile.
Acest scenariu nu este realist!
Tabelul comparativ al pierderilor (Miliarde €):
| Scenariu Roexit | Pierdere 2026 | Pierdere 2027 | Pierdere 2028 | Total Pierderi 3 Ani |
| Pesimist (Hard) | 40,00 mld. € | 40,90 mld. € | 41,70 mld. € | 122,60 mld. € |
| Moderat (Negociat) | 20,00 mld. € | 20,45 mld. € | 20,85 mld. € | 61,30 mld. € |
| Optimist (Soft) | 6,00 mld. € | 6,13 mld. € | 6,25 mld. € | 18,38 mld. € |
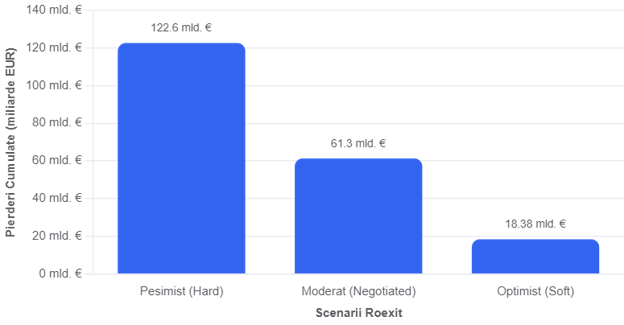
Traiectoria economiei românești se duce pe creștere datorită convergenței structurale cu UE. În ipoteza retragerii din Uniunea Europeană PIB scade și pierde din potențial. Din această cauză, distanța dintre unde ar fi trebuit să fie PIB-ul nominal și unde se prăbușește în urma șocului, se mărește anual.
Fondurile europene sunt eliminate, caz în care statul se bazează exclusiv pe veniturile fiscale pe care le are la dispoziție, cu mult mai mici. Asta înseamnă că se reduce efectul de multiplicare asupra productivității.
În cazul unui Roexit fără acord, economia suferă o contracție severă de cca. 12% din PIB, posibil mai mult. România ar avea nevoie de cel puțin 10 – 15 ani, ca economia să-și revină. Un șoc precum ieșirea bruscă din UE, afectează capitalul, munca și productivitatea totală a factorilor (TFP). Stocul de capital (public și privat) s-ar deteriora, iar investițiile ar fi blocate o perioada medie de timp, pe fundalul unor dobânzi înalte. După 3 – 4 ani, economia începe să-și revină, însă valoarea a PIB-ului ar fi constant mai mică cu 8%-12% față de nivelul pe care România l-ar fi atins dacă rămâne în UE.
Într-un scenariu moderat, economia suferă o contracție, urmată de o perioadă de restabilire a creșterii PIB între 5 – 7 ani, întrucât firmele au nevoie de readaptare, de construcție a unor noi lanțuri logistice și de capital pentru investiții pe care nu-l pot obține pe termen scurt.
În scenariul optimist, perioada de restabilire a PIB ar fi de doi, trei ani, întrucât granițele rămân deschise și nu apar taxe vamale.
Impactul fiscal direct asupra Bugetului de Stat (Miliarde €):
Calculat la o rată medie de colectare fiscală de 27% din valoarea PIB-ului pierdut.
| Scenariu Roexit | Pierdere Buget 2026 | Pierdere Buget 2027 | Pierdere Buget 2028 | Total Venituri Pierdute (3 ani) |
| Pesimist (Hard) | -10,80 mld. € | -11,04 mld. € | -11,26 mld. € | -33,10 miliarde € |
| Moderat (Negociat) | -5,40 mld. € | -5,52 mld. € | -5,63 mld. € | -16,55 miliarde € |
| Optimist (Soft) | -1,62 mld. € | -1,65 mld. € | -1,69 mld. € | -4,96 miliarde € |
Opțiunile de politică fiscală în cele trei scenarii:
| Variabilă fiscală | Scenariul Pesimist | Scenariul Moderat | Scenariul Optimist |
| Strategia principală | Austeritate brutală + Taxe de criză | Împrumuturi scumpe + Reformă fiscală | Reorientare bugetară internă |
| Cota standard TVA | Crește masiv (24% – 25%) | Crește preventiv (20% – 21%) | Rămâne stabilă (19%) |
| Investiții Publice | Înghețate/Blocate complet | Reduse și prioritizate strict | Menținute parțial prin fonduri proprii |
| Relația cu piețele (Dobânzi) | Excludere/Dobânzi prohibitive | Accesibil, dar la costuri mari | Acces normal, dobânzi stabile |
Indicatorii de politică monetară ai BNR în simulări:
| Pârghie/Canal BNR | Scenariul pesimist (Hard) | Scenariul moderat | Scenariul Optimist (Soft) |
| Dobânda de referință | Creștere violentă (> 12%) | Creștere moderată (>+3% >+ 6%) | Stabilitate/Ajustare minoră |
| Intervenții valutare | Masive (Risc de epuizare rezervă) | Punctuale (Ghidaj administrat) | Inexistente/Marginale |
| Piața Creditului | Blocaj total (Credit Crunch) | Încetinire și norme stricte | Funcționare normală |
| Stabilitatea Bancară | Risc sistemic (Credite neperformante) | Vulnerabilități gestionabile | Risc zero |
Șocul asupra prețurilor de consum: inflația
Scenariul pesimist: inflație de tip Cost-Push structurală (>14%):
Prognoză: Inflația depășește pragul de 14% – 16% încă din prima jumătate a anului 2026 și manifestă o persistență severă în 2027-2028.
• Cauze: taxe vamale majorează prețurile la toate mărfurile importate din UE cu 25-35%. Concomitent, deprecierea violentă a leului (indusă de exodul capitalului străin) scumpește energia și combustibili;
• Efect:Apare fenomenul de stagflație – prețurile explodează pe fondul unei economii în scădere liberă.
Scenariul Moderat: Inflație structurală moderată (6% – 8%):
- Prognoză: Rata inflației se stabilizează în intervalul 6% – 8%.
- Cauze: Deși tarifele vamale directe sunt 0% la majoritatea produselor industriale, cozile de la granițe și noile declarații vamale introduc costuri administrative de 5%-15% (echivalente tarifare);
- Efect: Aceste costuri logistice suplimentare sunt transferate integral de retaileri în prețul final de la raft, afectând puterea de cumpărare a gospodăriilor;
Scenariul Optimist: Inflație controlată (3% – 4%):
- Prognoză: Volatilitate temporară, urmată de o aliniere la ținta BNR, în jur de 3% – 4%;
- Cauze: Menținerea granițelor deschise elimină șocul asupra prețurilor produselor de consum. Inflația reziduală provine exclusiv din presiunea fiscală internă aplicată de firme pentru a compensa lipsa subvențiilor europene directe.
Extinderea scenariilor până în 2031:
Extinderea orizontului de timp pentru anii 2029, 2030 și 2031 se bazează pe aceeași dinamică structurală evidențiată de modelul de Echilibru General Computabil (CGE) care a fost utilizat, în sensul că se mențin ratele procentuale de impact negativ față de o creștere estimată a baseline-ului cu aproximativ 2% pe an (dacă România rămâne în UE).
Proiecția Baseline (România rămâne în UE):
- 2029: ~425,0 miliarde €;
- 2030: ~433,5 miliarde €;
- 2031: ~442,0 miliarde €.
1. Scenariul pesimist (iesire brusca din UE fara acord, pierderea accesului la piața unică, bariere tarifare, zero fonduri UE).
Impact constant de ~10% din PIB pierdut anual.
- 2029:
- Pierdere: 42,5 miliarde €;
- PIB rezultat: 382,5 miliarde € comparativ cu 425,0 miliarde € (rămânere în UE)
- 2030:
- Pierdere: 43,35 miliarde €;
- PIB rezultat: 390,15 miliarde € comparativ cu 433,5 miliarde € (rămânere în UE).
- 2031:
- Pierdere: 44,2 miliarde €;
- PIB rezultat: 397,8 miliarde € comparativ cu 442,0 miliarde € (rămânere în UE).
Pierdere totală cumulată (2026–2031): 252,65 miliarde €.
2. Scenariul moderat (ieșire din UE cu acord după modelul post-Brexit)
Impact constant de ~5% din PIB pierdut anual.
- 2029:
- Pierdere: 21,25 miliarde €;
- PIB rezultat: 403,75 miliarde € comparativ cu 425,0 miliarde € (rămânere în UE).
- 2030:
- Pierdere: 21,68 miliarde €;
- PIB rezultat: 411,82 miliarde € comparativ cu 433,5 miliarde € (rămânere în UE).
- 2031:
- Pierdere: 22,1 miliarde €;
- PIB rezultat: 419,9 miliarde € comparativ cu 442,0 miliarde € (rămânere în UE).
- Pierdere totală cumulată (2026–2031): 126,33 miliarde €.
3. Scenariul optimist/Soft Roexit (Menținerea unor legături economice strânse, dar cu taxe de acces pe piață și granturi reduse).
Impact constant de ~1,5% din PIB pierdut anual.
- 2029:
- Pierdere: 6,38 miliarde €;
- PIB rezultat: 418,62 miliarde € comparativ cu 425,0 miliarde € (rămânere în UE).
- 2030:
- Pierdere: 6,5 miliarde €;
- PIB rezultat: 427,0 miliarde € comparativ cu 433,5 miliarde € (rămânere în UE).
- 2031:
- Pierdere: 6,63 miliarde €;
- PIB rezultat: 435,37 miliarde € comparativ cu 442,0 miliarde € (rămânere în UE).
- Pierdere totală cumulată (2026–2031): 37,89 miliarde €.
Sinteza comparativă a pierderilor cumulate (2026–2031) la un orizont de timp extins (2026 – 2031) decalajul economic măsurat între evoluția PIB în scenariul de baza (rămânere în UE) și evoluția PIB în ipoteza ieșirii din UE, în cele trei scenarii.
| Scenariu | Pierdere Cumulată 2026–2028 | Pierdere Cumulată 2026–2031 |
| Pesimist | 122,6 mld. € | 252,65 mld. € |
| Moderat | 61,3 mld. € | 126,33 mld. € |
| Optimist (Soft) | 18,38 mld. € | 37,89 mld. € |
Prin urmare, economia României nu doar că suferă un șoc inițial la momentul ieșirii, dar rămâne permanent pe o traiectorie de creștere sub potențial, ecartul față de scenariul de bază adâncindu-se de la an la an, pe măsură ce valoarea absolută a PIB crește.
Pierderea de avuție națională (wealth loss) rezultată din scenariile de Roexit construite pe baza modelului CGE pentru perioada 2026–2031.
În analiza economică, pierderea de avuție include două componente majore:
- Pierderea de flux (PIB nerealizat): Suma venitului național care nu se mai produce/încasează în perioada respectivă.
- Deprecierea activelor naționale (Capital Stock & Asset Values): Scăderea valorii imobiliarelor, companiilor românești, infrastructurii și monedei naționale din cauza creșterii riscului de țară și a reducerii investițiilor străine directe (ISD).
Sinteza Pierderilor de Avuție (2026–2031)
A. Scenariul Pesimist (Ruptură totală):
- PIB nerealizat (2026–2031): 252,7 miliarde €;
- Deprecierea activelor & capitalului (~15–20% din PIB-ul inițial): ~60,0 – 80,0 miliarde €;
- Pierdere totala de avuție națională: ~312,7 – 332,7 miliarde €;
- Echivalent per locuitor: O pierdere medie de avuție de ~16.500 – 17.500 euro/cetățean.
B. Scenariul Moderat (acord comercial limitat / Tip post-Brexit):
- PIB nerealizat (2026–2031): 126,3 miliarde €;
- Deprecierea activelor & capitalului (~7–10% din PIB): ~30,0 – 40,0 miliarde €;
- Pierdere totala de avuție națională: ~156,3 – 166,3 miliarde €;
- Echivalent per locuitor: O pierdere medie de avuție de ~8.200 – 8.700 euro/cetățean.
C. Scenariul Optimist (Soft Roexit):
- PIB nerealizat (2026–2031): 37,9 miliarde €;
- Deprecierea activelor & capitalului (~2–3% din PIB): ~8,0 – 12,0 miliarde €;
- Pierdere totala de avuție națională: ~45,9 – 49,9 miliarde euro;
- Echivalent per locuitor: O pierdere medie de avuție de ~2.400 – 2.600 euro/cetățean.
Pierderea de avuție la nivel individual și de piață:
A. Piața Imobiliară și Gospodăriile
- Scăderea valorii locuințelor: Proprietățile imobiliarele reprezintă principala componentă a avuției populației în România. În scenariul pesimist/moderat, creșterea doborâtoare a ratelor la credite (inflație + devalorizarea leului) și scăderea veniturilor reale ar duce la o prăbușire a prețurilor imobiliare cu 15% – 30% în termeni reali;
- Deprecierea economiilor: Devalorizarea leului în raport cu euro/dolarul reduce puterea de cumpărare directă a economiilor menținute în monedă națională.
B. Sectorul Privat și companiile românești:
- Deprecierea capitalului privat: Companiile românești pierd din evaluarea de piață (multipli de EBITDA mai mici din cauza riscului de țară ridicat);
- Ieșiri de capital: Retragerea/înghețarea Investițiilor Străine Directe (ISD), care în prezent aduc un aport de 6-10 miliarde € anual în capitalizarea economiei.
C. Avuția Publică și Costul Datoriei:
- Deprecierea fondurilor de pensii (Pilonul II): Activele administrate privat (titluri de stat românești și acțiuni la BVB) scad brusc în valoare ca urmare a creșterii randamentelor titlurilor de stat (cost de împrumut mult mai mare pentru stat);
- Infrastructură neconstruită: Pierderea fondurilor europene nerambursabile (PNRR + Fonduri Coeziune) înseamnă investiții neefectuate în autostrăzi, spitale și rețele energetice, active care altfel ar fi rămas în avuția națională permanentă.
Concluzii:
Ieșirea ipotetică a României din Uniunea Europeană ar transforma o economie periferică a UE, dar emergentă și în plin proces de convergență, într-una periferică, izolată și vulnerabilă. Spre deosebire de Marea Britanie, România este dependentă de resursele financiare ale Uniunii Europene, pe care cu greu le-ar substitui din alte surse, pe termen mediu.
Declinul economic și decuplarea României de UE ar redefini harta geopolitică și de securitate a Europei de Sud-Est, generând un efect de domino pe mai multe planuri:
a) Vulnerabilizarea Republicii Moldova: O Românie în afara UE nu ar mai garanta securitatea energetică (prin gazoducte și linii electrice) și financiară pentru Moldova, lăsând spațiu liber Federației Ruse;
b) Roexit ar izola Bulgaria și Grecia pe cale terestră și ar cauza costuri mari de transport pentru firmele din aceste țări. Bulgaria ar avea nevoie de un nou coridor sau de negocierea unui coridor de trecere prin România. Rutele comerciale Sofia-Salonic-Atena ar deveni enclave logistice;
c) Vidul de putere și capital lăsat de retragerea parțială a influenței UE în regiune ar fi ocupat de Rusia, China și Turcia.
d) Roexit ar aduce beneficii mari Ungariei care ar primi multe firme străine, în special germane ce s-ar reloca în această țară.
Prin urmare, toți cei care astăzi susțin din umbră sau promovează public ieșirea României din Uniunea Europeană sunt participanți activi la un război hibrid rusesc și comit un act de trădare națională. De aceea, susținerea și promovarea ieșirii României din Uniunea Europeană nu are nimic de a face cu promovarea libertății de exprimare, de gândire și ar trebui percepută și tratată ca infracțiune, fiind vorba despre trădarea interesului național.
responsivevoice